Vom Plastik zur Pixel-PIN: Bezahlen neu gedacht
Wir nehmen heute Mobile Wallets und kontaktloses Bezahlen unter die Lupe – den entschlossenen Sprung von Plastikkarten zu Smartphones. Gemeinsam verfolgen wir Technik, Sicherheit, Alltagsgewohnheiten und kleine Anekdoten vom Kassenterminal. Entdecke, wie sich Bezahlmomente verkürzen, Warteschlangen schrumpfen und Schutzmechanismen stärken. Teile deine Erfahrungen, Fragen und Tipps mit unserer Community und hilf anderen, schneller, bewusster und gelassener zu bezahlen.

So funktioniert der Funk: NFC, Tokenisierung und die stille Magie am Terminal
NFC ohne Hokuspokus

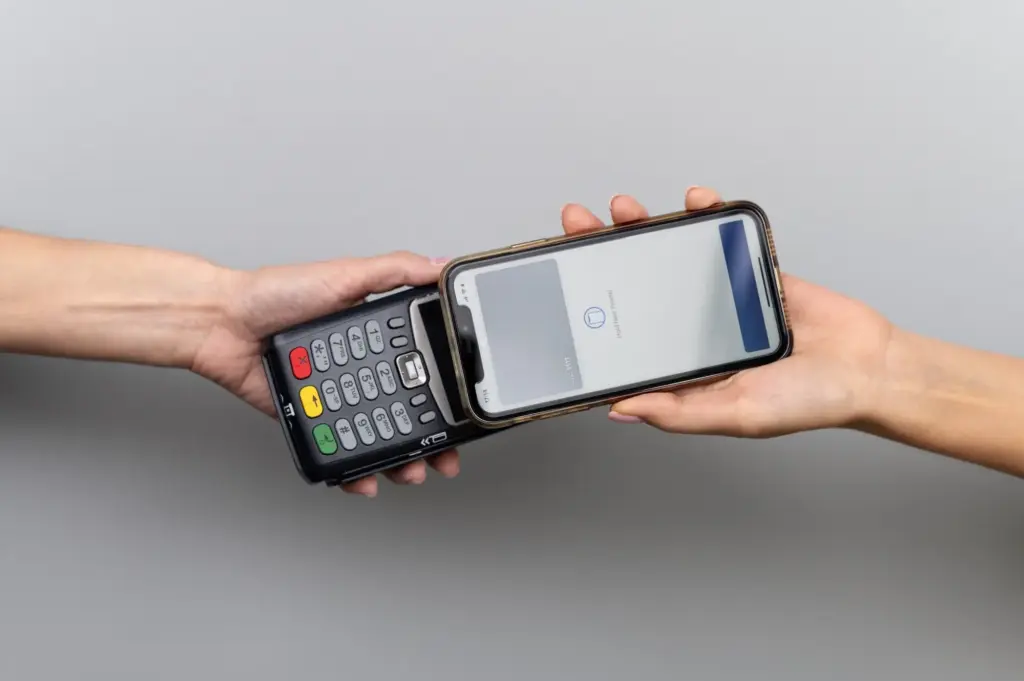
Nahfeldkommunikation arbeitet bei 13,56 MHz, über wenige Zentimeter und nach ISO/IEC‑14443. Dein Telefon emuliert eine Karte, oft per HCE, und wird durch das Magnetfeld des Terminals geweckt. Die kurze Distanz reduziert Abhörreichweiten, während Timing und Protokolle gezielt Manipulationen erschweren.
Token statt Kartennummer

Nahfeldkommunikation arbeitet bei 13,56 MHz, über wenige Zentimeter und nach ISO/IEC‑14443. Dein Telefon emuliert eine Karte, oft per HCE, und wird durch das Magnetfeld des Terminals geweckt. Die kurze Distanz reduziert Abhörreichweiten, während Timing und Protokolle gezielt Manipulationen erschweren.

Was in Millisekunden geschieht

Nahfeldkommunikation arbeitet bei 13,56 MHz, über wenige Zentimeter und nach ISO/IEC‑14443. Dein Telefon emuliert eine Karte, oft per HCE, und wird durch das Magnetfeld des Terminals geweckt. Die kurze Distanz reduziert Abhörreichweiten, während Timing und Protokolle gezielt Manipulationen erschweren.

Vom Plastik in die App: Gewohnheiten, die sich leise wandelten

Gewohnheiten ändern sich schleichend: Wir lassen Portemonnaies seltener auf dem Tisch liegen, greifen automatisch zum Telefon und erwarten zügige Freigaben. Pendelnde berichten von entspannterem Umsteigen, Eltern von weniger Kleingeldsuche. Gleichzeitig entstehen neue Rituale, etwa das doppelte Tippen am Powerknopf vor dem Terminal.

Sicherheit, die man spürt: Biometrie, Hardware-Schutz und Betrugsmythen

Sicherheit beginnt vor dem Tippen: Biometrie sperrt Unbefugte aus, Hardware separiert Schlüsselmaterial, Netzwerke erkennen Muster. Wir räumen Mythen aus, zeigen praktische Maßnahmen und erklären, warum kontaktlos nicht gleich sorglos bedeutet, sondern planvoller Schutz durch Standards wie PSD2, SCA und PCI-DSS.

Gesicht, Finger, Code: was wirklich schützt

Biometrie reduziert Reibung, doch die zweite Stärke entsteht aus Kontextsignalen: Gerätezustand, Standort, Händlerkategorie und Betrugsscores. Wenn biometrisch nicht verfügbar ist, greift dein Passcode. Wichtig ist, Sperr-Timeouts sinnvoll zu wählen und unsichere Entsperrmethoden, etwa einfache Muster, konsequent zu meiden.

Sichere Enklaven und Secure Elements

Schlüssel liegen nicht im App-Speicher, sondern in abgeschotteten Bereichen wie Secure Enclave, eSE oder Trusted Execution Environment. Dort verlassen sensible Werte nie die Hardwaregrenze. Selbst bei kompromittiertem Betriebssystem bleiben Token geschützt, während Remote-Provisioning kontrolliert, wer überhaupt Karten in das Gerät lädt.

Wenn das Gerät weg ist

Handy verloren? Ruhe bewahren, Wallet-Zugänge online pausieren, Token über die Bank sperren und Ortungsfunktionen aktivieren. Viele Anbieter erlauben Remote-Wipe und selektives Entfernen digitaler Karten. Melde verdächtige Buchungen sofort, sammle Nachweise und dokumentiere Uhrzeiten, damit Rückerstattungen zügig, nachvollziehbar und fair bearbeitet werden.

Für Händlerinnen und Händler: Chancen, Kosten und Kundenerlebnis

Auch auf Händlerseite verändert sich viel: Weniger Barhandling, schnellere Kassenabschlüsse und zufriedene Stammkundschaft. Gleichzeitig entstehen Fragen zu Gebühren, Rückbuchungen und Servicequalität. Wir ordnen Prioritäten, teilen Praxiswerte und zeigen, wo Investitionen in Terminals, Schulung und Kassen-Software spürbar Rendite erzeugen.

Kürzere Schlangen, mehr Abschlüsse

Millisekunden summieren sich über Hunderte Tickets. Ein schneller Durchsatz senkt Abbruchquoten, gerade bei Spontankäufen oder in Pop-up-Umgebungen. Wenn Belegversand digital klappt, bleibt der Tresen frei. Personal gewinnt Zeit für Beratung, statt Wechselgeld zu zählen, und Bewertungen spiegeln erlebte Leichtigkeit.

Gebühren verstehen ohne Kopfschmerzen

Kosten bestehen aus Interchange, Netzwerkkosten und Acquirer-Marge. Wallet-Zahlungen sind typischerweise Kartenzahlungen, jedoch mit höherer Autorisierungsquote durch Token und biometrische Freigaben. Vergleiche Tarife transparent, prüfe Mindestentgelte und achte auf Abrechnungszyklen, damit Finanzierung, Rückgaben und Tagesumsatz sauber zusammenspielen.

Treue, Belege und Datensparsamkeit

Loyalty per NFC oder QR kann nahtlos mit dem Zahlmoment verschmelzen. Digitale Belege landen direkt in Apps, was Retouren erleichtert. Sammle trotzdem nur erforderliche Daten, formuliere Einwilligungen klar und ermögliche Gäste-Checkout, damit Vertrauen entsteht und Mundpropaganda nicht versandet.

Banken, Fintechs und Co-Badging

Nationale Debitverfahren, internationale Netzwerke und Fintech-Kooperationen treffen sich in einer App. Co-Badging erlaubt flexible Routenwahl, abhängig von Land und Händler. Wer mehrere Karten hinterlegt, sollte Reihenfolgen, Standardzahlung und Benachrichtigungen prüfen, um Kontrolle zu behalten und ungewollte Abbuchungen zu vermeiden.

Express-ÖPNV und Offline-Autorisierungen

Transit-Profile umgehen Entsperrung, verwenden spezielle Token und erlauben extrem schnelle Prüfungen. In Tunneln oder Flugzeugmodus sichern Offline-Listen den Zugang, Abgleich folgt später. Grenzen setzen Betragslimits und Risiko-Parameter, doch für Drehkreuze zählt zuerst reibungsloser Fluss, dann konsistente Nachautorisierung im Hintergrund.

Wearables und neue Oberflächen

Uhren, Ringe und Fitnessbänder erweitern das Erlebnis, weil Hände frei bleiben. Kurzer Dreh des Handgelenks, Piepton, fertig. Für Sport, Kinder oder Barbesuche ist das praktisch. Achte auf PIN am Wearable, Sperren beim Ablegen und getrennte Verwaltungsoptionen in der zugehörigen App.

Alltagstipps für smarte Zahlungen

{{SECTION_SUBTITLE}}

Akkumanagement und Plan B
Helle Displays, Kälte und Navigation saugen Energie. Lade vorsorglich, aktiviere Stromsparoptionen und prüfe, ob Express-Modi mit Restenergie funktionieren. Trage für Reisen eine physische Backup-Karte oder etwas Bargeld. So bleibt selbst die letzte Taxifahrt oder Notapotheke problemlos erreichbar.

Privatsphäre ohne Paranoia

Wallets senden keine vollständigen Kartennummern an Händler, Benachrichtigungen lassen sich datensparsam konfigurieren. Deaktiviere standortbasierte Kassenbelege, wenn sie nicht nötig sind, und nutze Pseudonyme, wo möglich. Entscheidend ist Transparenz: Verstehe, welche Informationen du teilst, und nimm dir regelmäßige Minuten für Einstellungen.

Tap-to-Pay für Händlerinnen und Händler

Aus Smartphones werden Akzeptanzpunkte: SoftPOS ermöglicht Kartenannahme ohne zusätzliches Terminal. Für Marktstände, Events oder Lieferdienste entsteht sofortige Skalierbarkeit. Achte auf Zertifizierungen, Betragslimits und Quittungswege. Wer früh testet, entdeckt neue Geschäftsmodelle und gewinnt Sichtbarkeit durch einfache, mobile Checkout-Erlebnisse.

Tokenisierte Abos und vernetzte Fahrzeuge

Abos mit Netzwerk-Token aktualisieren sich bei Kartenwechsel automatisch. Autos zahlen Maut, Laden und Drive-in, ohne Portemonnaie auszupacken. Entscheidend sind klare Freigaben, Fahrerprofile und Kostenobergrenzen. Transparente Protokolle verhindern Überraschungen und stärken Akzeptanz, wenn Maschinen selbstständig, nachvollziehbar und widerrufbar Transaktionen auslösen.

Regulierung und europäische Wallet

Mit eIDAS 2.0 und der EU‑Digital‑Identity‑Wallet verschmelzen Identität und Zahlung enger. PSD3 und SPAA treiben Interoperabilität. Für Nutzer bedeutet das weniger Passwörter, mehr Kontrolle und neue Dienste. Bleib neugierig, abonniere Updates und diskutiere mit, damit Lösungen wirklich alltagstauglich werden.
Eyqolow
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.